Seeversicherung im Jahr 2026: Ein technischer Leitfaden für Reeder
Die Seeversicherung im Jahr 2026 umfasst Kasko (H&M), Protection and Indemnity (P&I) sowie Freight, Demurrage, and Defense (FD&D) Deckung für Handelsschiffe. Betreiber müssen die Versicherungsbedingungen mit den Anforderungen der IACS-Klasse und der Einhaltung des ISM-Codes in Einklang bringen, um die Gültigkeit aufrechtzuerhalten. Entdecken Sie die zentralen Rahmenbedingungen, die den Risikotransfer der Flotte, das Vetting und das Schadensmanagement für den modernen Frachtbetrieb prägen.
Die globale Schifffahrtsindustrie verlässt sich stark auf robuste Risikotransfermechanismen, um hochwertige Vermögenswerte zu schützen und komplexe Haftungsfragen über internationale Gerichtsbarkeiten hinweg zu managen. Die IACS umfasst 12 Mitglieds-Klassifikationsgesellschaften, die mehr als 90 % der weltweiten Frachttonnage abdecken (IACS Annual Review 2025). Die Aufrechterhaltung einer gültigen Deckung erfordert von den Betreibern, sich strikt an diese Klassifikationsvorschriften sowie an internationale gesetzliche Rahmenbedingungen zu halten.
- Wie funktioniert der Risikotransfer im Jahr 2026?
- Kernbestandteile von Seeversicherungspolicen
- Wie wirken sich der IACS-Klassenstatus auf die Deckung aus?
- Welche Rolle spielt der ISM-Code bei der Risikobewertung?
- Wie prägen internationale Übereinkommen die Haftung?
- Vergleich von H&M- und P&I-Deckung: Was sind die Unterschiede?
- Wie bereitet man ein Schiff auf Versicherungsbesichtigungen vor?
Wie funktioniert der Risikotransfer im Jahr 2026?
Schiffsbetreiber sehen sich einem stark regulierten Umfeld gegenüber, in dem die technische Compliance direkt die Gültigkeit ihrer Deckung bestimmt. Moderne Policen erfordern die kontinuierliche Einhaltung des ISM-Codes (International Safety Management) und spezifischer Flaggenstaatvorschriften. Das Versäumnis, diese vorgeschriebenen Zeugnisse aufrechtzuerhalten, kann den Versicherungsschutz bei einem Vorfall sofort nichtig machen, wodurch Reeder finanziellen Verlusten schutzlos ausgeliefert sind.
Die Integration des Risikomanagements in den täglichen Schiffsbetrieb ist eine Standardanforderung für externe Bereederer und technische Inspektoren. Inspektoren müssen sicherstellen, dass alle Instandhaltungsplanungssysteme (PMS) auf dem neuesten Stand, präzise protokolliert und transparent zugänglich sind. Für eine tiefere betriebliche Integration verlassen sich Reeder oft auf Systeme für das technische Schiffsmanagement, um die Integrität der Vermögenswerte zu erhalten und die Compliance zu dokumentieren.
Versicherer nutzen zunehmend datengesteuerte Bewertungen, um die Risikoprofile von Flotten zu evaluieren, bevor sie Deckung gewähren. Dies umfasst die Überwachung der Leistung bei der Hafenstaatkontrolle (PSC), der Mängelquoten und der Ergebnisse von Vetting-Inspektionen. Ein proaktiver Ansatz bei diesen technischen Kennzahlen sichert günstigere Konditionen bei Vertragsverlängerungen und verringert die Wahrscheinlichkeit von strittigen Schadensfällen.
Kernbestandteile von Seeversicherungspolicen
Die Struktur des maritimen Versicherungsschutzes ist in verschiedene Segmente unterteilt, die spezifische betriebliche Risiken und Haftungen abdecken. Die Kasko- und Maschinenversicherung (H&M) deckt physische Schäden am Schiff, seinen Antriebssystemen und der Bordausrüstung gegen Seegefahren ab. Protection and Indemnity (P&I) wird von Gegenseitigkeitsclubs bereitgestellt, um Haftpflichtansprüche Dritter abzudecken, einschließlich Besatzungsfürsorge, Ladungsschäden und Umweltvorfällen.
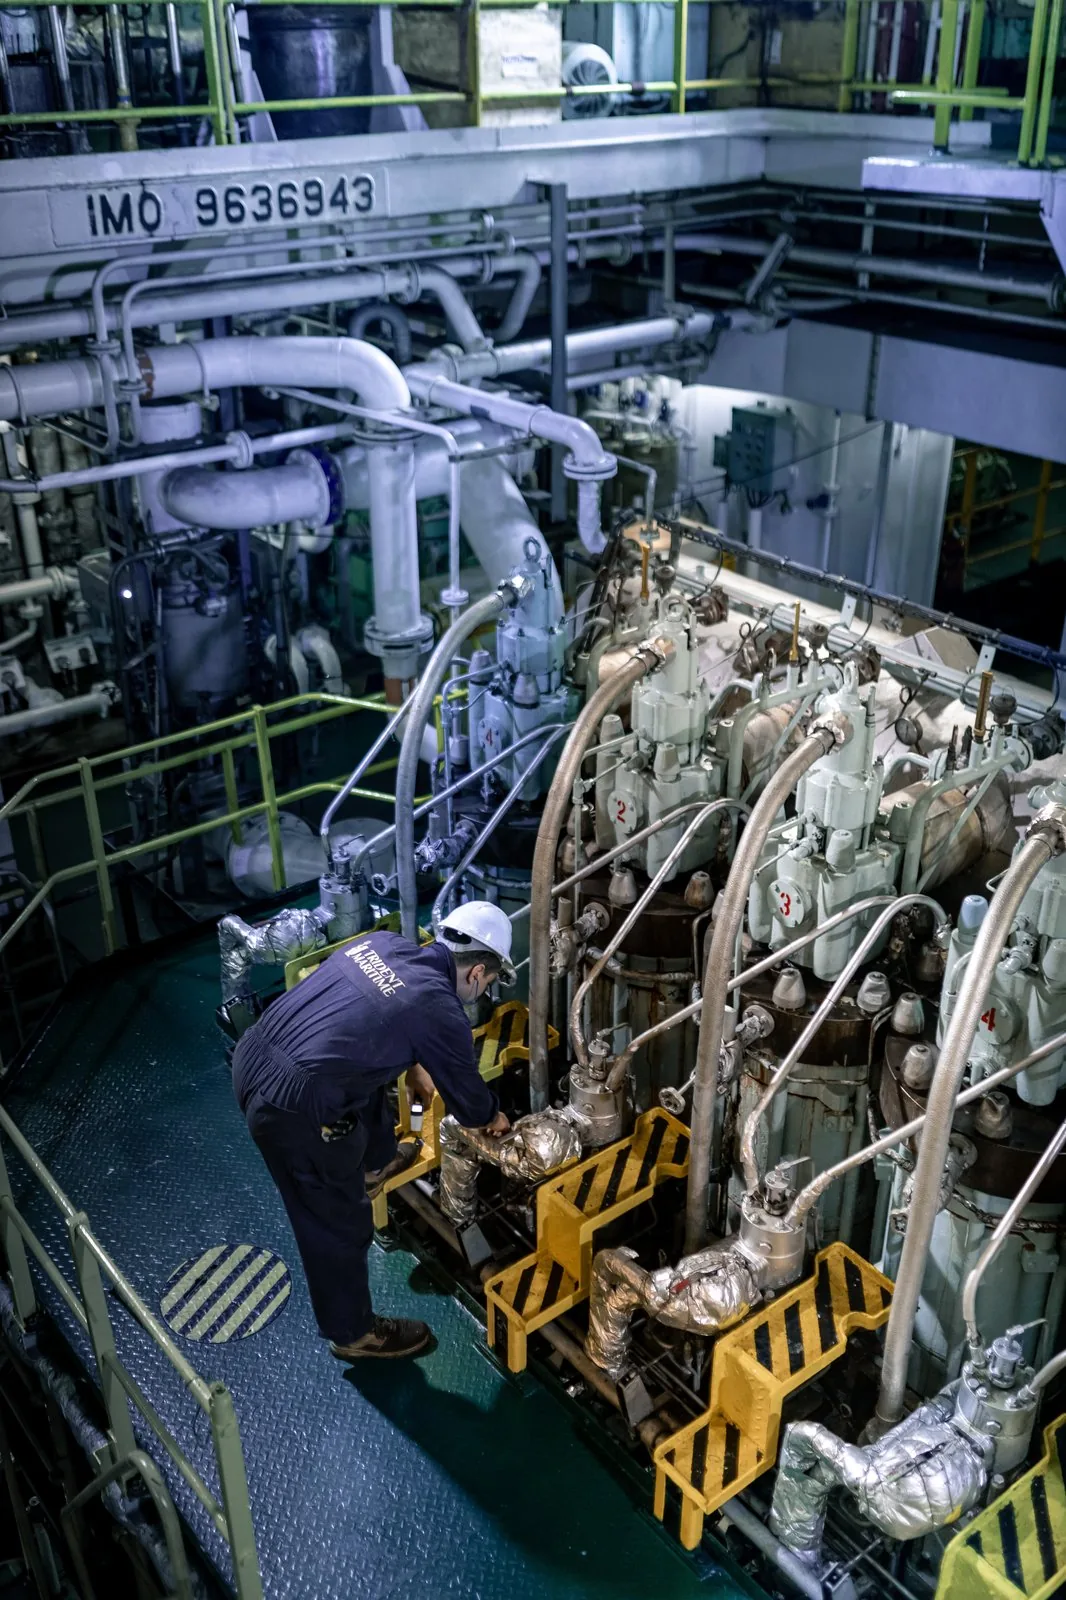
Über diese Hauptsäulen hinaus nutzen Betreiber Freight, Demurrage, and Defense (FD&D) zur Deckung von Rechtskosten bei Streitigkeiten aus Charterverträgen. Die Kriegsrisikodeckung (War Risks) wird aktiviert, wenn Schiffe vom Joint War Committee (JWC) ausgewiesene Hochrisikogebiete durchqueren, was zusätzliche Prämien basierend auf der Dauer der Durchfahrt erfordert. Es gibt auch spezialisierte Policen für Entführung und Lösegeld (K&R) sowie für den Ausfall von Chartereinnahmen (LOH), die finanzielle Kontinuität während längerer Off-Hire-Perioden bieten.
Die Strukturierung dieser Policen erfordert ein tiefes Verständnis der spezifischen Fahrtgebiete, Ladungsarten und geografischen Risiken des Schiffes. Die Zusammenarbeit mit professionellen Teams für kommerzielle Bereederung hilft dabei, die Deckungssummen an die tatsächlichen Befrachtungsrisiken anzupassen. Eine richtig kalibrierte Seeversicherung verhindert sowohl eine Unterversicherung in Hochrisikofahrten als auch unnötige Prämienausgaben.
Wie wirken sich IACS-Klassenaufzeichnungen auf die Deckung aus?
Klassifikationsgesellschaften dienen als technischer Maßstab für Versicherer, die die strukturelle Seetüchtigkeit und mechanische Zuverlässigkeit eines Schiffes bewerten. Die Aufrechterhaltung der Klasse ohne ausstehende Klassenauflagen (CoC) ist eine strikte Garantie in fast allen Standard-Kasko- und Maschinenpolicen. Wenn ein Schiff seinen Klassenstatus verliert oder über die von der Klasse auferlegten Beschränkungen hinaus operiert, wird die zugehörige Deckung in der Regel automatisch ausgesetzt.
Versicherer prüfen die Klasse-Aufzeichnungen des Schiffes, einschließlich der Besichtigungshistorie, der Dockungsberichte und der Dickenmessdaten, bevor sie Risiken zeichnen. Schiffe mit einer Historie von aufgeschobener Instandhaltung, häufigen Eingriffen der Klasse oder überfälligen Besichtigungen sehen sich mit höheren Prämien oder eingeschränkten Bedingungen konfrontiert. Transparenz gegenüber der Klassifikationsgesellschaft und dem Versicherer ist für Flottenmanager, die ihre Risikotransferkosten optimieren wollen, nicht verhandelbar.
Während größerer Reparaturen oder einer Dockung müssen Besichtiger der Klasse alle strukturellen Änderungen und Maschinenüberholungen genehmigen. Eine unabhängige Überprüfung durch maritime Beratung stellt sicher, dass die Werftarbeiten sowohl den Vorschriften der Klasse als auch den Erwartungen der Versicherer entsprechen. Diese doppelte Aufsicht mindert das Risiko, dass Ansprüche aufgrund von nicht genehmigten Änderungen oder minderwertigen Reparaturmaterialien angefochten werden.
Welche Rolle spielt der ISM-Code bei der Risikobewertung?
Der ISM-Code schreibt die Implementierung eines Sicherheitsmanagementsystems (SMS) vor, um einen sicheren Schiffsbetrieb und die Verhütung von Meeresverschmutzung zu gewährleisten. Versicherer verlangen ein gültiges Document of Compliance (DOC) für das Unternehmen und ein Safety Management Certificate (SMC) für das Schiff, um Deckung zu zeichnen. Jede schwerwiegende Abweichung, die während eines externen Audits festgestellt wird, gefährdet die Gültigkeit der Police und kann eine Aussetzung der Bedingungen auslösen.
Unfalluntersuchungen prüfen routinemäßig die SMS-Aufzeichnungen, um festzustellen, ob die Besatzung vor einer Havarie die festgelegten Verfahren befolgt hat. Wenn ein Versicherer feststellt, dass ein Schiff mit systematischen Sicherheitsmängeln betrieben wurde oder grundlegende SMS-Protokolle ignoriert hat, kann er sich auf die Einrede der Seeuntüchtigkeit berufen, um einen Anspruch abzulehnen. Betreiber müssen das SMS daher als lebendigen operativen Rahmen und nicht als bloße Dokumentationsübung betrachten.
Die Internationale Seeschifffahrts-Organisation aktualisiert kontinuierlich die Sicherheitsrahmenbedingungen, was von den Betreibern verlangt, ihr SMS entsprechend anzupassen. Regelmäßige interne Audits, Managementbewertungen und Übungen zur Einarbeitung der Besatzung sind entscheidend, um P&I-Korrespondenten die Einhaltung der Vorschriften nachzuweisen. Eine robuste Sicherheitskultur, gestützt auf überprüfbare Aufzeichnungen, ist die stärkste Verteidigung gegen Haftungsansprüche und die Prüfung durch Versicherer.
Wie prägen internationale Übereinkommen die Haftung?
Globale regulatorische Rahmenbedingungen bilden die Grundlage für die maritime Haftung und diktieren direkt den Umfang der P&I-Deckung, die von Betreibern verlangt wird. Das IMO STCW-Übereinkommen gilt für rund 1.2 Millionen zertifizierte Seeleute auf über 50,000 Schiffen weltweit (IMO, 2025). Die Einhaltung der STCW-Zertifizierung und der Vorschriften zu Ruhezeiten wird von Versicherern nach jedem nautischen Vorfall oder jeder Verletzung von Besatzungsmitgliedern streng geprüft.
Umwelthaftungsverpflichtungen werden durch strenge internationale Abkommen geregelt, insbesondere durch MARPOL und das Internationale Übereinkommen über die zivilrechtliche Haftung für Ölverschmutzungsschäden (CLC). P&I-Clubs stellen wichtige Dokumente aus, wie das Certificate of Financial Responsibility (COFR), das garantiert, dass das Schiff über eine ausreichende Deckung verfügt, um die gesetzlichen Haftungsgrenzen für Umweltverschmutzung abzudecken. Ohne diese von Versicherern gedeckten Zertifikate ist es Schiffen gesetzlich untersagt, große internationale Häfen anzulaufen.
Haftungsverpflichtungen bezüglich des Wohlergehens der Besatzung sind in ähnlicher Weise durch globale Arbeitsabkommen standardisiert. Das Seearbeitsübereinkommen (MLC 2006) ist in Ländern in Kraft, die über 97% der weltweiten Bruttotonnage der Schifffahrt repräsentieren (ILO, 2026). P&I-Clubs verlangen die strikte Einhaltung der MLC-Bestimmungen bezüglich der Heimschaffung von Seeleuten, der medizinischen Versorgung und der Beschäftigungsbedingungen und springen ein, um die Kosten zu decken, wenn Reeder zahlungsunfähig werden.
Vergleich von H&M- und P&I-Deckung: Was sind die Unterschiede?
Das Verständnis der Grenze zwischen dem Schutz der physischen Vermögenswerte und der Haftpflichtdeckung gegenüber Dritten ist für technische Einkäufer und Flottenmanager unerlässlich. H&M wird in der Regel über Konsortien auf dem kommerziellen Markt platziert, während P&I von Versicherungsvereinen auf Gegenseitigkeit bereitgestellt wird, die im Besitz der Reeder sind. Die folgende Tabelle skizziert die Hauptunterschiede zwischen diesen beiden entscheidenden Komponenten der Seeversicherung.
| Kriterium | Kasko & Maschine (H&M) | Protection & Indemnity (P&I) |
|---|---|---|
| Hauptfokus | Physische Schäden an Schiff und Maschinenanlage. | Haftpflicht gegenüber Dritten und operationelle Risiken. |
| Anbietertyp | Kommerzielle Konsortien und Unternehmensversicherer. | Auf Gegenseitigkeit beruhende Clubs (Mitglieder der International Group). |
| Hauptdeckungen | Kollisionen, Grundberührung, Maschinenausfälle, Feuer. | Ladungsschäden, Umweltverschmutzung, Verletzungen der Besatzung, Wrackbeseitigung. |
| Schadensauslöser | Direkter physischer Verlust oder Schaden am Schiff. | Gesetzliche Haftung gegenüber Dritten aus dem Schiffsbetrieb. |
| Prämienbasis | Feste Prämie basierend auf dem vereinbarten Schiffswert. | Vorschussbeiträge mit der Möglichkeit von Nachschussforderungen. |

Während H&M die physischen Reparaturkosten nach einer Kollision abdeckt, kümmert sich der P&I-Club um die daraus resultierenden Haftpflichtansprüche des anderen Schiffes, der Ladungseigentümer oder verletzter Personen. Die Handhabung der Schnittstelle dieser Policen bei einer großen Havarie erfordert erfahrene Schadensachbearbeiter, die die spezifischen Selbstbehalte und Ausschlüsse beider Rahmenwerke verstehen. Organisationen wie BIMCO stellen standardisierte Vertragsklauseln zur Verfügung, die Reedern helfen, ihre Charterpartie-Haftungen mit ihrer P&I-Deckung in Einklang zu bringen.
Wie bereitet man ein Schiff auf Versicherungsbesichtigungen vor?
Versicherer verlangen häufig unabhängige Zustandsbesichtigungen für ältere Tonnage, Schiffe bei einem Eigentümerwechsel oder Flotten mit sich verschlechternden Schadensbilanzen. Eine nicht bestandene Besichtigung kann zur sofortigen Kündigung des Versicherungsschutzes, zu erhöhten Selbstbehalten oder zur Auferlegung strenger betrieblicher Auflagen führen. Technische Inspektoren müssen das Schiff systematisch vorbereiten, um hohe Instandhaltungsstandards und die Einhaltung der Vorschriften nachzuweisen.
- Klassenunterlagen prüfen. Stellen Sie sicher, dass alle gesetzlichen Zeugnisse gültig sind, die Continuous Synopsis Records aktualisiert sind und keine überfälligen Klassenauflagen bestehen.
- Interne Inspektionen durchführen. Nutzen Sie eine umfassende Checkliste für die Schiffszustandsbesichtigung, um kleinere Mängel zu identifizieren und zu beheben, bevor der offizielle Besichtiger eintrifft.
- Kritische Maschinen testen. Überprüfen Sie die Einsatzbereitschaft von Notfeuerlöschpumpen, Ruderanlage, Rettungsmitteln und Notgeneratoren.
- Dokumentation organisieren. Legen Sie das aktuelle Öltagebuch, PMS-Protokolle, Deckstagebücher und Ruhezeitennachweise zur sofortigen Überprüfung auf der Brücke bereit.
- Besatzung einweisen. Stellen Sie sicher, dass der Kapitän und der Leitende Ingenieur darauf vorbereitet sind, betriebliche Abläufe, Sicherheitsmanagement-Protokolle und kürzlich durchgeführte Instandhaltungsarbeiten souverän zu besprechen.

Für Tankerbetreiber beeinflussen Vetting-Ergebnisse auch maßgeblich die Risikobewertungen durch Seeversicherer. SIRE 2.0 wurde am 2. September 2024 zum verbindlichen Vetting-Standard für Tanker und ersetzte VIQ7 (OCIMF, 2024). Die Abstimmung der Vorbereitungen auf Zustandsbesichtigungen mit den Anforderungen von SIRE 2.0 schafft einen einheitlichen Exzellenzstandard an Bord, der Charterer und Versicherer gleichermaßen zufriedenstellt.
Besprechen Sie Seeversicherungen mit Trident Maritime
Die Bewältigung der Komplexität des maritimen Risikotransfers erfordert tiefgreifende technische Expertise und strikte Einhaltung der Vorschriften. Trident Maritime bietet umfassende Unterstützung für Reeder und stellt sicher, dass die Schiffe die strengen Standards erfüllen, die von IACS-Klassen, Flaggenstaaten und P&I-Clubs gefordert werden. Unsere nach ISO 9001/14001/45001 zertifizierten Teams in Odesa, Hamburg, Dubai und Hongkong arbeiten rund um die Uhr (24/7), um die Compliance und Einsatzbereitschaft der Flotte aufrechtzuerhalten. Für ein vertrauliches Gespräch kontaktieren Sie info@trident-maritime.com oder besuchen Sie unsere Kontaktseite.
Häufige Fragen
Was deckt die Seeversicherung für Frachtschiffe ab?
Die Seeversicherung deckt ein breites Spektrum an Risiken für gewerbliche Frachtschiffe ab und unterteilt sich hauptsächlich in die Kasko- und Maschinenversicherung (H&M) für physische Sachschäden und Protection & Indemnity (P&I) für Haftpflichtansprüche Dritter. Die Deckung erstreckt sich auf Kollisionen, Maschinenausfälle, Ladungsschäden, Verletzungen der Besatzung, Umweltverschmutzung und Wrackbeseitigung, vorbehaltlich der Versicherungsbedingungen und der Garantien zur Aufrechterhaltung der Klasse.
Wie wirkt sich der ISM-Code auf die Gültigkeit der Seeversicherung aus?
Die Einhaltung des ISM-Codes ist eine grundlegende Garantie in modernen Seeversicherungspolicen. Die Versicherer verlangen, dass die Schiffe ein gültiges Safety Management Certificate (SMC) aufrechterhalten und das Betreiberunternehmen ein Document of Compliance (DOC) besitzt. Wenn ein Vorfall durch systematische SMS-Fehler verursacht wird, können die Versicherer den Anspruch unter Berufung auf Seeuntüchtigkeit ablehnen.
Was ist der Unterschied zwischen H&M- und P&I-Seeversicherung?
Die H&M-Versicherung schützt den Reeder vor physischen Schäden am Schiff und seinen Maschinen und wird in der Regel von kommerziellen Versicherungssyndikaten angeboten. Die P&I-Versicherung deckt Haftpflichtansprüche Dritter ab, die sich aus dem Schiffsbetrieb ergeben, wie z. B. Umweltverschmutzung, Ladungsansprüche und Verletzungen der Besatzung. P&I wird typischerweise von Versicherungsvereinen auf Gegenseitigkeit, den sogenannten P&I-Clubs, angeboten.
Wie beeinflussen Klassifikationsgesellschaften die Prämien der Seeversicherung?
Klassifikationsgesellschaften geben die technischen Standards für die Seetüchtigkeit von Schiffen vor. Versicherer stützen sich bei der Risikobewertung auf IACS-Klassenaufzeichnungen; Schiffe mit einwandfreier Besichtigungshistorie und ohne ausstehende Klassenauflagen erhalten günstige Prämien. Umgekehrt müssen Schiffe mit aufgeschobener Instandhaltung oder häufigen Klasseninterventionen mit höheren Kosten oder strengen betrieblichen Garantien rechnen.
Was sind die Standardausschlüsse in einer Seeversicherungspolice?
Zu den Standardausschlüssen in der Seeversicherung gehören in der Regel Schäden, die durch gewöhnlichen Verschleiß, Eigenmängel, vorsätzliches Fehlverhalten des Versicherten und Verzögerungen verursacht werden. Sofern nicht ausdrücklich mitversichert, sind zudem Schäden durch Krieg, Streiks, Terrorismus und radioaktive Kontamination ausgeschlossen und erfordern eine separate Kriegsrisiko- oder Spezialdeckung.
Wie wirkt sich OCIMF SIRE 2.0 auf die Seeversicherung von Tankern aus?
Die Ergebnisse des SIRE 2.0-Vettings bieten Versicherern tiefe Einblicke in die betriebliche Qualität eines Tankers und die Leistung des menschlichen Faktors. Anhaltend schlechte Vetting-Ergebnisse signalisieren ein erhöhtes Risiko, was zu höheren P&I-Prämien oder der Forderung nach unabhängigen Zustandsbesichtigungen führen kann. Eine starke SIRE 2.0-Compliance demonstriert den Versicherern ein proaktives Risikomanagement.
Kontakt zu Trident Maritime
Benötigen Sie eine Beratung oder ein Angebot? Kontaktieren Sie uns über einen der untenstehenden Kanäle - wir antworten innerhalb eines Werktages.
- Telefon: +380487373735
- E-Mail: info@trident-maritime.com