Assurance maritime en 2026 : un guide technique pour les armateurs
L'assurance maritime en 2026 englobe les couvertures coque et machines (H&M), protection et indemnisation (P&I), et fret, surestaries et défense (FD&D) pour les navires de commerce. Les exploitants doivent aligner les conditions des polices sur les exigences de classe de l'IACS et la conformité au code ISM pour en maintenir la validité. Découvrez les cadres fondamentaux qui façonnent le transfert de risques de la flotte, l'alignement du vetting et la gestion des sinistres pour les opérations de transport modernes.
L'industrie maritime mondiale s'appuie fortement sur des mécanismes de transfert de risques robustes pour protéger des actifs de grande valeur et gérer des responsabilités complexes à travers les juridictions internationales. L'IACS comprend 12 sociétés de classification membres couvrant plus de 90 % du tonnage mondial de transport de marchandises (IACS Annual Review 2025). Le maintien d'une couverture valide exige des exploitants qu'ils respectent strictement ces règles de classification ainsi que les cadres réglementaires internationaux.
- Comment fonctionne le transfert de risques en 2026 ?
- Composants principaux des polices d'assurance maritime
- Quel est l'impact des dossiers de classe de l'IACS sur la couverture ?
- Quel rôle joue le code ISM dans l'évaluation des risques ?
- Comment les conventions internationales façonnent-elles la responsabilité ?
- Comparaison des couvertures H&M et P&I : quelles sont les différences ?
- Comment préparer un navire pour les inspections de souscription ?
Comment fonctionne le transfert de risques en 2026 ?
Les exploitants de navires sont confrontés à un environnement hautement réglementé où la conformité technique dicte directement la validité de leur couverture. Les polices d'assurance modernes exigent une adhésion continue au Code international de gestion de la sécurité (ISM) et aux réglementations spécifiques de l'État du pavillon. Le défaut de maintien de ces certificats statutaires peut annuler immédiatement la couverture lors d'un incident, laissant les armateurs totalement exposés aux pertes financières.
L'intégration de la gestion des risques aux opérations quotidiennes est une exigence standard pour les gestionnaires de navires tiers et les superintendants techniques. Les superintendants doivent s'assurer que tous les systèmes de maintenance planifiée (PMS) sont à jour, enregistrés avec précision et accessibles de manière transparente. Pour une intégration opérationnelle plus poussée, les armateurs s'appuient souvent sur des cadres de gestion technique de navires pour maintenir l'intégrité des actifs et documenter la conformité.
Les assureurs utilisent de plus en plus des évaluations basées sur les données pour évaluer les profils de risque de la flotte avant d'engager la couverture. Cela inclut la surveillance des performances du contrôle par l'État du port (PSC), des taux de déficiences et des résultats des inspections de vetting. Une approche proactive de ces indicateurs techniques garantit des conditions plus favorables lors des renouvellements de polices et réduit la probabilité de réclamations contestées.
Composants principaux des polices d'assurance maritime
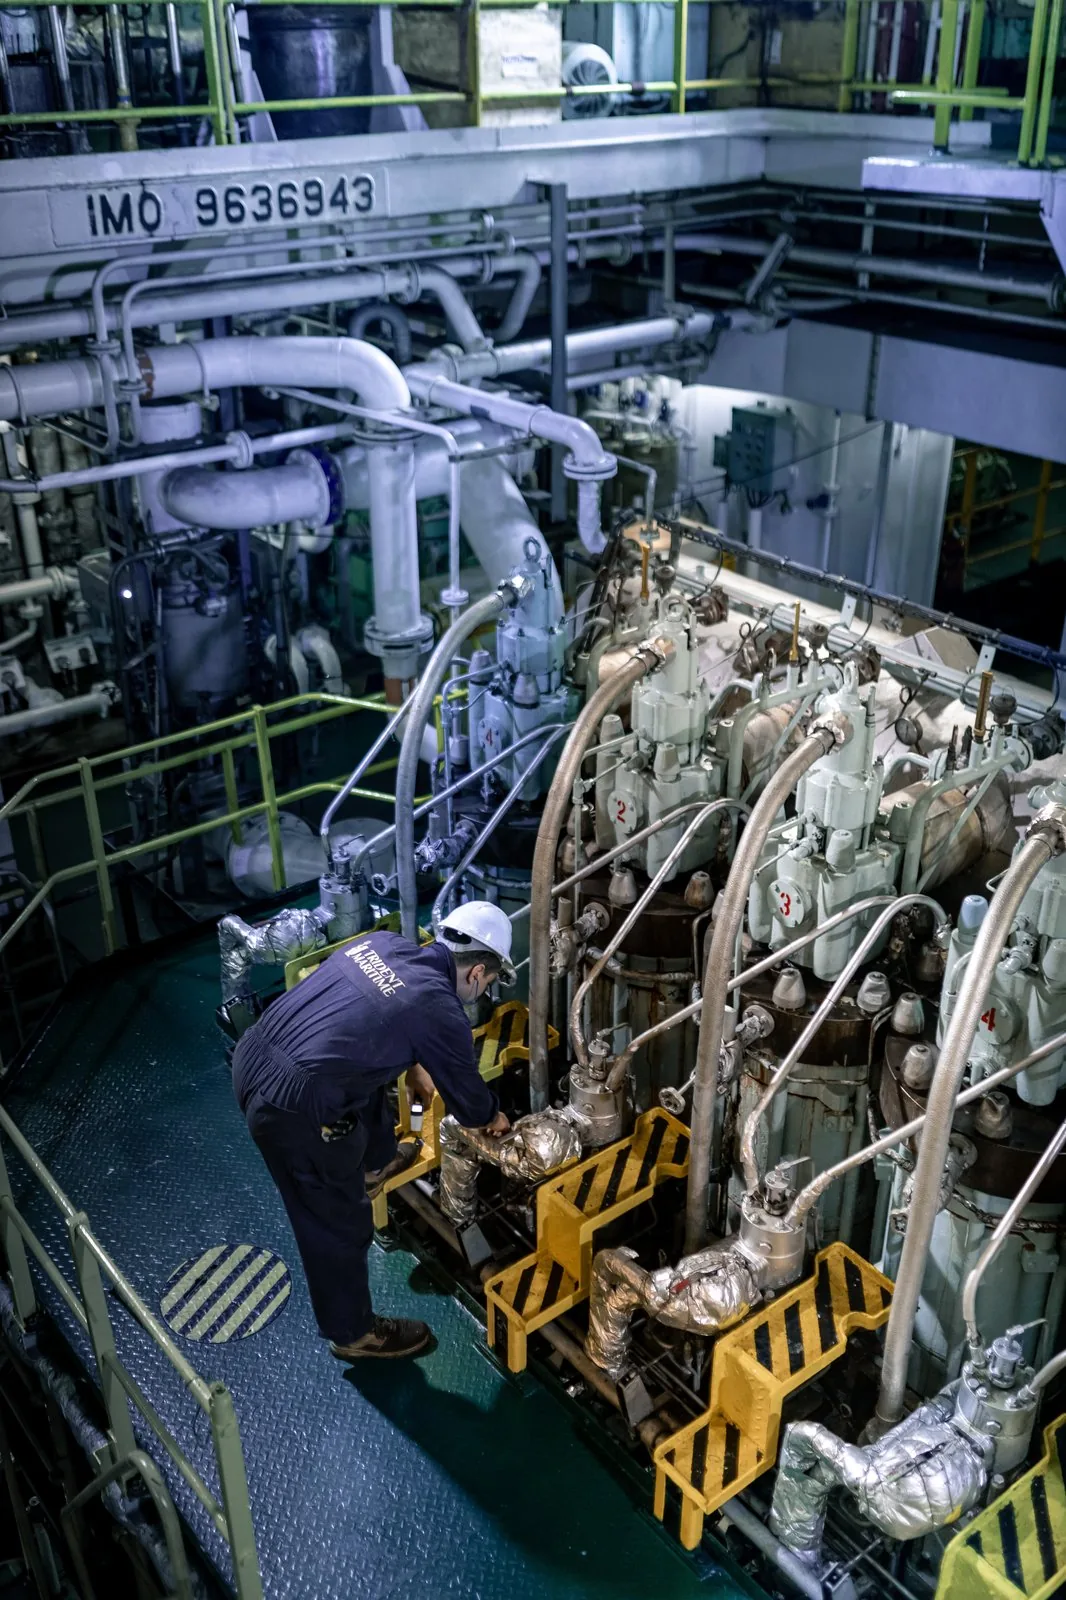
L'architecture de la couverture maritime est divisée en segments distincts traitant des risques opérationnels et des responsabilités spécifiques. L'assurance coque et machines (H&M) couvre les dommages physiques au navire, à ses systèmes de propulsion et aux équipements de bord contre les fortunes de mer. L'assurance protection et indemnisation (P&I) est fournie par des clubs mutuels pour couvrir les responsabilités envers les tiers, y compris le bien-être de l'équipage, les dommages aux cargaisons et les incidents environnementaux.
Au-delà de ces piliers principaux, les exploitants utilisent l'assurance Fret, Surestaries et Défense (FD&D) pour la couverture des frais de justice lors des litiges liés aux chartes-parties. La couverture des risques de guerre est activée lorsque les navires transitent par des zones à haut risque désignées par le Joint War Committee (JWC), ce qui nécessite des primes supplémentaires basées sur la durée du transit. Des polices spécialisées existent également pour l'enlèvement et la rançon (K&R) et la perte de location (LOH), assurant une continuité financière pendant les périodes prolongées de off-hire (hors location).
La structuration de ces polices nécessite une compréhension approfondie des schémas commerciaux spécifiques du navire, des types de cargaison et de l'exposition géographique. S'engager avec des équipes professionnelles de gestion commerciale permet d'aligner les limites de couverture sur les expositions réelles d'affrètement. Une assurance maritime correctement calibrée évite à la fois la sous-assurance dans les trafics à haut risque et les dépenses de primes inutiles.
Comment les dossiers de classe de l'IACS impactent-ils la couverture ?
Les sociétés de classification servent de référence technique aux assureurs qui évaluent la navigabilité structurelle et la fiabilité mécanique d'un navire. Le maintien de la classe sans conditions de classe (CoC) en suspens est une garantie stricte dans presque toutes les polices standard coque et machines. Si un navire perd son statut de classe ou opère au-delà des limites imposées par la classe, la couverture associée est généralement suspendue automatiquement.
Les assureurs examinent les dossiers de classe du navire, y compris l'historique des inspections, les rapports de mise en cale sèche et les données de mesure d'épaisseur, avant de souscrire les risques. Les navires ayant un historique de maintenance différée, d'interventions fréquentes de la classe ou d'inspections en retard font face à des primes plus élevées ou à des conditions restreintes. La transparence avec la société de classification et l'assureur est non négociable pour les gestionnaires de flotte cherchant à optimiser leurs coûts de transfert de risques.
Lors de réparations majeures ou d'une mise en cale sèche, les inspecteurs de la classe doivent approuver toutes les modifications structurelles et les révisions des machines. Une vérification indépendante par le biais de l'expertise maritime garantit que le travail du chantier naval répond à la fois aux règles de la classe et aux attentes des assureurs. Cette double supervision atténue le risque de contestation des sinistres en raison de modifications non approuvées ou de matériaux de réparation de qualité inférieure.
Quel rôle joue le code ISM dans l'évaluation des risques ?
Le code ISM exige la mise en œuvre d'un système de gestion de la sécurité (SMS) pour garantir la sécurité des opérations du navire et la prévention de la pollution. Les assureurs exigent un document de conformité (DOC) valide pour la société et un certificat de gestion de la sécurité (SMC) pour le navire afin d'accorder la couverture. Toute non-conformité majeure soulevée lors d'un audit externe menace la validité de la police et peut déclencher une suspension des garanties.
Les enquêtes sur les incidents examinent systématiquement les registres du SMS pour déterminer si l'équipage a suivi les procédures établies avant un sinistre. Si un assureur découvre qu'un navire a été exploité avec des défaillances de sécurité systématiques ou a ignoré les protocoles fondamentaux du SMS, il peut invoquer l'exception d'innavigabilité pour refuser une réclamation. Les exploitants doivent donc traiter le SMS comme un cadre opérationnel vivant plutôt que comme un simple exercice de documentation.
L'Organisation maritime internationale met continuellement à jour les cadres de sécurité, exigeant des exploitants qu'ils adaptent leur SMS en conséquence. Des audits internes réguliers, des revues de direction et des exercices de familiarisation de l'équipage sont essentiels pour démontrer la conformité aux correspondants P&I. Une culture de sécurité solide, soutenue par des registres vérifiables, constitue la meilleure défense contre les réclamations en responsabilité et l'examen des assureurs.
Comment les conventions internationales façonnent-elles la responsabilité ?
Les cadres réglementaires mondiaux établissent la base de la responsabilité maritime, dictant directement l'étendue de la couverture P&I requise par les exploitants. La convention STCW de l'IMO s'applique à environ 1.2 million de marins brevetés sur plus de 50,000 navires dans le monde (IMO, 2025). La conformité avec la certification STCW et les exigences en matière d'heures de repos est minutieusement examinée par les assureurs à la suite de tout incident de navigation ou blessure d'un membre d'équipage.
Les responsabilités environnementales sont régies par des traités internationaux stricts, notamment MARPOL et la Convention sur la responsabilité civile (CLC) pour la pollution par les hydrocarbures. Les clubs P&I émettent des documents essentiels, tels que le certificat de responsabilité financière (COFR), qui garantit que le navire dispose d'une couverture suffisante pour respecter les limites légales de pollution. Sans ces certificats garantis par les assureurs, les navires sont légalement interdits d'accès aux principaux ports internationaux.
Les responsabilités liées au bien-être de l'équipage sont de la même manière normalisées par des accords mondiaux sur le travail. La convention du travail maritime 2006 (MLC) est en vigueur dans des pays représentant plus de 97 % du tonnage brut de la flotte mondiale (ILO, 2026). Les clubs P&I exigent le strict respect des dispositions de la MLC concernant le rapatriement des marins, les soins médicaux et les conditions d'emploi, intervenant pour couvrir les coûts lorsque les armateurs font face à une défaillance financière.
Comparaison des couvertures H&M et P&I : quelles sont les différences ?
Comprendre la frontière entre la protection des actifs physiques et la couverture de la responsabilité civile aux tiers est essentiel pour les acheteurs techniques et les gestionnaires de flotte. L'assurance H&M est généralement placée sur le marché commercial par l'intermédiaire de syndicats, tandis que l'assurance P&I est fournie par des associations mutuelles détenues par les armateurs. Le tableau ci-dessous présente les principales distinctions entre ces deux composantes essentielles de l'assurance maritime.
| Critère | Coque et machines (H&M) | Protection et Indemnisation (P&I) |
|---|---|---|
| Objectif principal | Dommages matériels au navire et aux machines. | Responsabilités civiles envers les tiers et risques opérationnels. |
| Type de fournisseur | Syndicats commerciaux et assureurs d'entreprises. | Clubs mutuels (membres du Groupe International). |
| Couvertures clés | Abordages, échouements, avaries de moteur, incendie. | Dommages à la cargaison, pollution, blessures de l'équipage, enlèvement d'épave. |
| Déclencheur de sinistre | Perte ou dommage matériel direct au bien. | Responsabilité légale envers un tiers découlant des opérations. |
| Base de la prime | Prime fixe basée sur la valeur convenue du bien. | Appels de fonds anticipés avec possibilité d'appels supplémentaires. |

Alors que l'assurance H&M couvre les coûts de réparation matérielle après un abordage, le club P&I gère les réclamations en responsabilité qui en découlent de la part de l'autre navire, des propriétaires de la cargaison ou des parties blessées. Naviguer à l'intersection de ces polices lors d'un sinistre majeur nécessite des gestionnaires de sinistres expérimentés qui comprennent les franchises et exclusions spécifiques des deux cadres. Des organisations comme BIMCO fournissent des clauses contractuelles standardisées qui aident les armateurs à aligner leurs responsabilités de charte-partie avec leur couverture P&I.
Comment préparer un navire pour les inspections de souscription ?
Les assureurs exigent fréquemment des inspections d'état (condition surveys) indépendantes pour les tonnages plus anciens, les navires changeant de propriétaire ou les flottes dont les antécédents de sinistres se détériorent. Une inspection non concluante peut entraîner l'annulation immédiate de la couverture, l'augmentation des franchises ou l'imposition de garanties opérationnelles strictes. Les superintendants techniques doivent préparer systématiquement le navire pour démontrer des normes de maintenance élevées et la conformité réglementaire.
- Examiner les dossiers de classe. S'assurer que tous les certificats statutaires sont valides, que les fiches synoptiques continues sont à jour et qu'il n'y a aucune condition de classe en retard.
- Mener des inspections internes. Utiliser une liste de contrôle complète d'inspection d'état du navire pour identifier et corriger les défauts mineurs avant l'arrivée de l'inspecteur officiel.
- Tester les machines critiques. Vérifier la disponibilité opérationnelle des pompes à incendie de secours, de l'appareil à gouverner, des engins de sauvetage et des générateurs de secours.
- Organiser la documentation. Préparer le dernier registre des hydrocarbures, les journaux du PMS, les journaux de passerelle et les registres des heures de repos pour un examen immédiat sur la passerelle.
- Briefer l'équipage. S'assurer que le capitaine et le chef mécanicien sont prêts à discuter avec assurance des procédures opérationnelles, des protocoles de gestion de la sécurité et de la maintenance récente.

Pour les exploitants de navires-citernes, les résultats du vetting influencent également fortement les évaluations des risques par les souscripteurs d'assurance maritime. SIRE 2.0 est devenu la norme obligatoire de vetting des navires-citernes le 2 septembre 2024, remplaçant le VIQ7 (OCIMF, 2024). Aligner les préparations de l'inspection d'état sur les exigences du SIRE 2.0 crée une norme d'excellence unifiée à bord, satisfaisant simultanément les affréteurs et les assureurs.
Discuter d'assurance maritime avec Trident Maritime
Naviguer dans les complexités du transfert de risques maritimes exige une expertise technique approfondie et un alignement réglementaire strict. Trident Maritime fournit un soutien complet aux armateurs, garantissant que les navires répondent aux normes rigoureuses exigées par les sociétés de classification de l'IACS, les États du pavillon et les clubs P&I. Nos équipes certifiées ISO 9001/14001/45001 à Odessa, Hambourg, Dubaï et Hong Kong opèrent 24h/24 et 7j/7 pour maintenir la conformité de la flotte et sa disponibilité opérationnelle. Pour une discussion confidentielle, contactez info@trident-maritime.com ou visitez notre page de contacts.
Questions fréquentes
Que couvre l'assurance maritime pour les navires de charge ?
L'assurance maritime couvre un large éventail de risques pour les navires de charge commerciaux, principalement divisés en assurance Coque et Machines (H&M) pour les dommages matériels aux actifs et en Protection et Indemnisation (P&I) pour les responsabilités civiles envers les tiers. La couverture s'étend aux abordages, aux pannes de moteur, aux dommages à la cargaison, aux blessures de l'équipage, à la pollution de l'environnement et à l'enlèvement des épaves, sous réserve des conditions de la police et des garanties de maintien de la classe.
Comment le code ISM affecte-t-il la validité de l'assurance maritime ?
La conformité au code ISM est une garantie fondamentale dans les polices d'assurance maritime modernes. Les souscripteurs exigent que les navires conservent un certificat de gestion de la sécurité (SMC) valide et que l'exploitant détienne un document de conformité (DOC). Si un incident est causé par des défaillances systématiques du SMS, les assureurs peuvent refuser l'indemnisation en invoquant l'innavigabilité.
Quelle est la différence entre l'assurance maritime H&M et P&I ?
L'assurance H&M protège l'armateur contre les dommages matériels causés au navire et à ses machines, et est généralement fournie par des syndicats de souscription commerciaux. L'assurance P&I couvre les responsabilités civiles envers les tiers découlant des opérations du navire, telles que la pollution, les réclamations liées à la cargaison et les blessures de l'équipage. La P&I est généralement fournie par des associations mutuelles connues sous le nom de clubs P&I.
Comment les sociétés de classification influencent-elles les primes d'assurance maritime ?
Les sociétés de classification dictent les normes techniques pour la navigabilité des navires. Les assureurs s'appuient sur les registres de classe de l'IACS pour évaluer les risques ; les navires ayant un historique d'inspection vierge et aucune condition de classe en suspens bénéficient de primes favorables. À l'inverse, les navires présentant une maintenance différée ou des interventions de classe fréquentes font face à des coûts plus élevés ou à des garanties opérationnelles strictes.
Quelles sont les exclusions standard dans une police d'assurance maritime ?
Les exclusions standard en assurance maritime incluent généralement les pertes causées par l'usure normale, le vice propre, la faute intentionnelle de l'assuré et les retards. De plus, à moins d'un avenant spécifique, les dommages résultant de la guerre, des grèves, du terrorisme et de la contamination radioactive sont exclus et nécessitent une couverture séparée contre les risques de guerre ou une couverture spécialisée.
Quel est l'impact du SIRE 2.0 de l'OCIMF sur l'assurance maritime des navires-citernes ?
Les résultats du vetting SIRE 2.0 fournissent aux assureurs des informations approfondies sur la qualité opérationnelle d'un navire-citerne et la performance du facteur humain. Des résultats de vetting systématiquement médiocres signalent un risque élevé, ce qui peut entraîner une augmentation des primes P&I ou des demandes d'inspections d'état indépendantes. Une forte conformité au SIRE 2.0 démontre aux assureurs une gestion proactive des risques.
Contacter Trident Maritime
Besoin d'une consultation ou d'une proposition ? Contactez-nous via l'un des canaux ci-dessous - nous répondons dans un délai d'un jour ouvrable.
- Téléphone : +380487373735
- E-mail : info@trident-maritime.com