Seguro marítimo en 2026: una guía técnica para armadores
El seguro marítimo en 2026 abarca las coberturas de casco y maquinaria (H&M), protección e indemnización (P&I) y flete, demoras y defensa (FD&D) para buques comerciales. Los operadores deben alinear las condiciones de la póliza con los requisitos de clase de la IACS y el cumplimiento del Código ISM para mantener su validez. Descubra los marcos fundamentales que configuran la transferencia de riesgos de la flota, la alineación del vetting y la gestión de siniestros para las operaciones de carga modernas.
La industria marítima mundial depende en gran medida de mecanismos sólidos de transferencia de riesgos para proteger activos de gran valor y gestionar responsabilidades complejas en jurisdicciones internacionales. La IACS está compuesta por 12 sociedades de clasificación miembros que cubren más del 90% del tonelaje de transporte de carga mundial (IACS Annual Review 2025). Mantener una cobertura válida requiere que los operadores se adhieran estrictamente a estas reglas de clasificación junto con los marcos normativos internacionales.
- ¿Cómo funciona la transferencia de riesgos en 2026?
- Componentes principales de las pólizas de seguro marítimo
- ¿Cómo afectan los registros de clase de la IACS a la cobertura?
- ¿Qué papel juega el Código ISM en la evaluación de riesgos?
- ¿Cómo configuran la responsabilidad los convenios internacionales?
- Comparación de las coberturas de H&M y P&I: ¿Cuáles son las diferencias?
- ¿Cómo preparar un buque para las inspecciones de suscripción?
¿Cómo funciona la transferencia de riesgos en 2026?
Los operadores de buques se enfrentan a un entorno altamente regulado donde el cumplimiento técnico dicta directamente la validez de su cobertura. Las pólizas modernas exigen el cumplimiento continuo del Código Internacional de Gestión de la Seguridad (ISM) y de las normativas específicas del Estado de abanderamiento. La falta de mantenimiento de estos certificados estatutarios puede anular inmediatamente la cobertura durante un incidente, dejando a los armadores totalmente expuestos a pérdidas financieras.
La integración de la gestión de riesgos con las operaciones diarias es un requisito estándar para los gestores de buques por cuenta de terceros y los superintendentes técnicos. Los superintendentes técnicos deben garantizar que todos los sistemas de mantenimiento planificado (PMS) estén actualizados, registrados con precisión y sean accesibles de forma transparente. Para una integración operativa más profunda, los armadores a menudo confían en los marcos de gestión técnica de buques para mantener la integridad de los activos y documentar el cumplimiento.
Los aseguradores utilizan cada vez más evaluaciones basadas en datos para evaluar los perfiles de riesgo de la flota antes de vincular la cobertura. Esto incluye la supervisión del rendimiento del control por el Estado rector del puerto (PSC), los índices de deficiencias y los resultados de las inspecciones de vetting. Un enfoque proactivo de estas métricas técnicas asegura condiciones más favorables durante las renovaciones de las pólizas y reduce la probabilidad de reclamaciones impugnadas.
Componentes principales de las pólizas de seguro marítimo
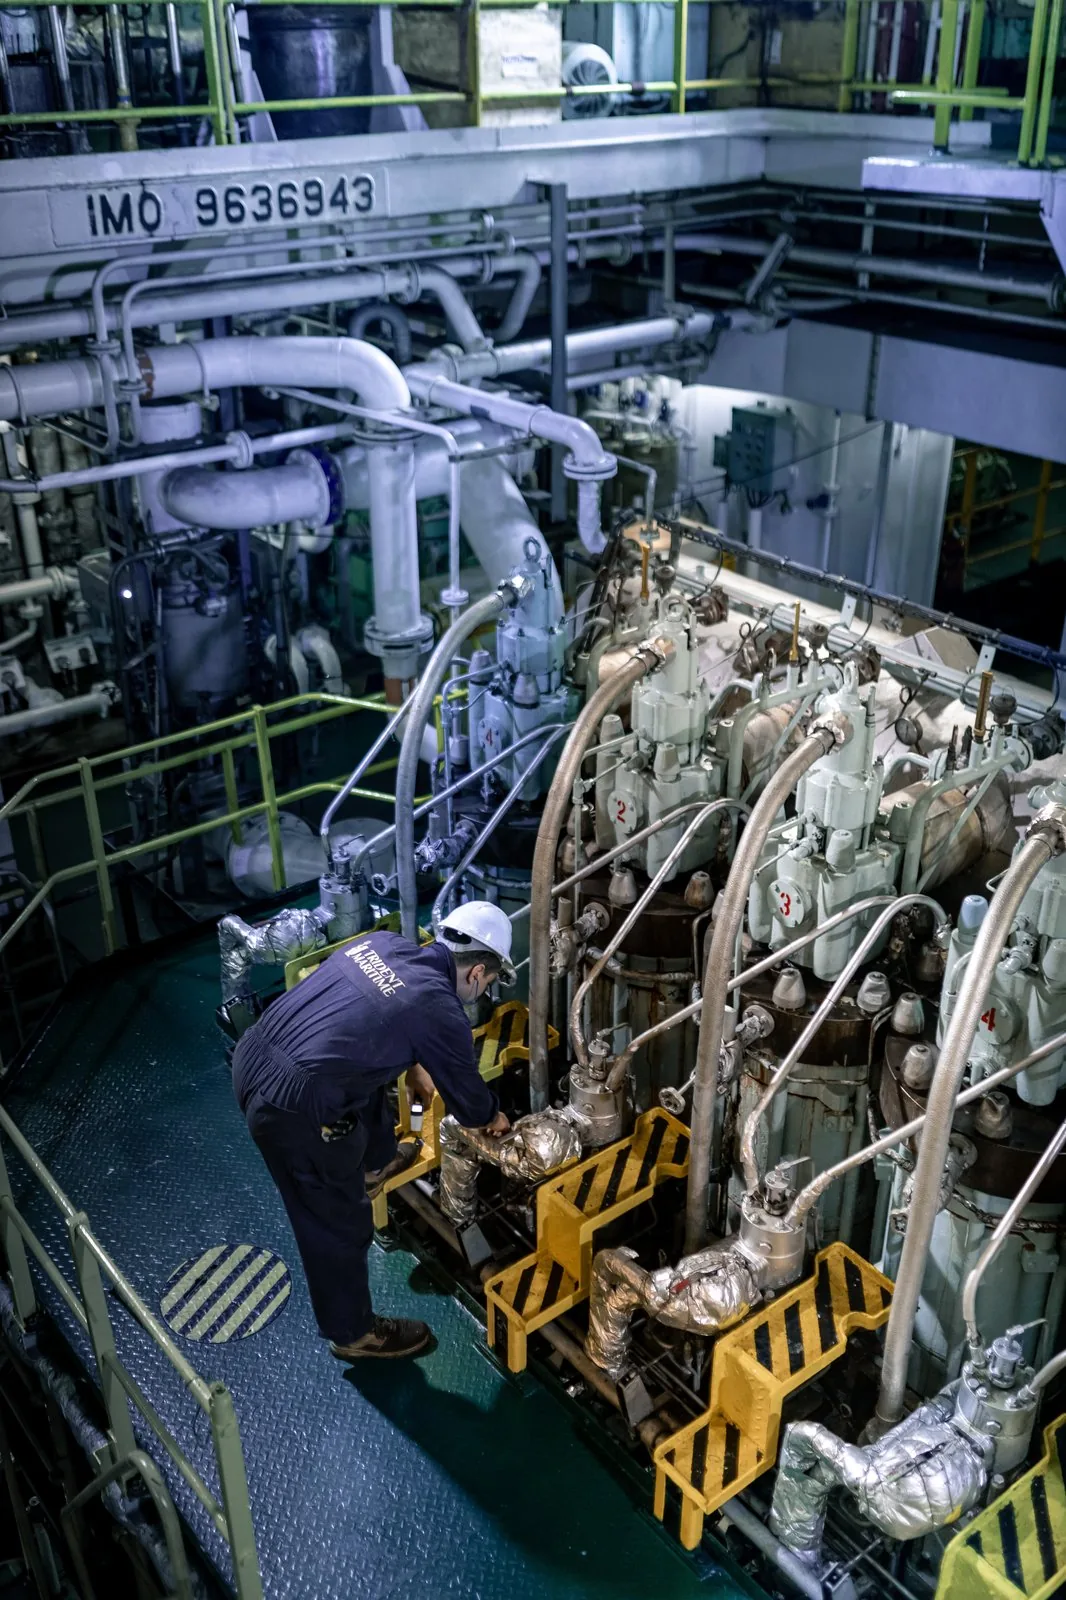
La arquitectura de la cobertura marítima se divide en distintos segmentos que abordan riesgos operativos y responsabilidades específicas. El seguro de Casco y Maquinaria (H&M) cubre los daños físicos al buque, sus sistemas de propulsión y el equipo a bordo contra riesgos marítimos. El seguro de Protección e Indemnización (P&I) es proporcionado por clubes mutuos para cubrir responsabilidades ante terceros, incluyendo el bienestar de la tripulación, daños a la carga e incidentes medioambientales.
Más allá de estos pilares principales, los operadores utilizan la cobertura de Flete, Demora y Defensa (FD&D) para cubrir los costes legales durante las disputas de las pólizas de fletamento. La cobertura de Riesgos de Guerra se activa cuando los buques transitan por áreas designadas de alto riesgo identificadas por el Comité Conjunto de Guerra (JWC), lo que requiere primas adicionales basadas en la duración del tránsito. También existen pólizas especializadas para Secuestro y Rescate (K&R) y Pérdida de Flete (LOH), que proporcionan continuidad financiera durante períodos prolongados de off-hire.
La estructuración de estas pólizas requiere un profundo conocimiento de los patrones comerciales específicos del buque, los tipos de carga y la exposición geográfica. Colaborar con equipos profesionales de gestión comercial ayuda a alinear los límites de cobertura con las exposiciones reales de fletamento. Un seguro marítimo adecuadamente calibrado evita tanto el infraseguro en tráficos de alto riesgo como el gasto innecesario en primas.
¿Cómo afectan los registros de clase de la IACS a la cobertura?
Las sociedades de clasificación actúan como el punto de referencia técnico para los aseguradores que evalúan la navegabilidad estructural y la fiabilidad mecánica de un buque. Mantener la clase sin condiciones de clase (CoC) pendientes es una garantía estricta en casi todas las pólizas estándar de casco y maquinaria. Si un buque pierde su estatus de clase u opera más allá de las limitaciones impuestas por la clase, la cobertura asociada generalmente se suspende automáticamente.
Los aseguradores revisan los registros de clase del buque, incluido el historial de inspecciones, los informes de varada en dique seco y los datos de medición de espesores, antes de suscribir los riesgos. Los buques con un historial de mantenimiento aplazado, intervenciones frecuentes de la clase o inspecciones vencidas se enfrentan a primas más altas o condiciones restringidas. La transparencia con la sociedad de clasificación y el asegurador es innegociable para los gestores de flotas que buscan optimizar sus costes de transferencia de riesgos.
Durante las reparaciones mayores o la varada en dique seco, los inspectores de la clase deben aprobar todas las modificaciones estructurales y las revisiones de la maquinaria. La verificación independiente a través de la consultoría marítima garantiza que el trabajo del astillero cumpla tanto con las reglas de la clase como con las expectativas del asegurador. Esta doble supervisión mitiga el riesgo de que las reclamaciones sean impugnadas debido a alteraciones no aprobadas o materiales de reparación de calidad inferior.
¿Qué papel juega el código ISM en la evaluación de riesgos?
El código ISM exige la implementación de un sistema de gestión de la seguridad (SMS) para garantizar la seguridad de las operaciones del buque y la prevención de la contaminación. Los aseguradores exigen un Documento de Cumplimiento (DOC) válido para la empresa y un Certificado de Gestión de la Seguridad (SMC) para el buque con el fin de suscribir la cobertura. Cualquier no conformidad mayor detectada durante una auditoría externa amenaza la validez de la póliza y puede desencadenar una suspensión de las condiciones.
Las investigaciones de incidentes examinan rutinariamente los registros del sistema de gestión de la seguridad (SMS) para determinar si la tripulación siguió los procedimientos establecidos antes de un siniestro. Si un asegurador descubre que un buque operaba con fallos de seguridad sistemáticos o ignoraba los protocolos fundamentales del SMS, puede invocar la defensa de innavegabilidad para denegar una reclamación. Por lo tanto, los operadores deben tratar el SMS como un marco operativo vivo en lugar de un mero ejercicio de documentación.
La Organización Marítima Internacional actualiza continuamente los marcos de seguridad, lo que exige a los operadores adaptar su SMS en consecuencia. Las auditorías internas periódicas, las revisiones de la dirección y los ejercicios de familiarización de la tripulación son fundamentales para demostrar el cumplimiento ante los corresponsales de P&I. Una cultura de seguridad sólida, respaldada por registros verificables, es la defensa más fuerte contra las reclamaciones de responsabilidad y el escrutinio de los aseguradores.
¿Cómo configuran los convenios internacionales la responsabilidad?
Los marcos normativos mundiales establecen la base de la responsabilidad marítima, dictando directamente el alcance de la cobertura de P&I requerida por los operadores. El Convenio STCW de la IMO se aplica a aproximadamente 1.2 millones de marinos titulados en más de 50,000 buques en todo el mundo (IMO, 2025). El cumplimiento de la certificación STCW y los mandatos de horas de descanso es examinado minuciosamente por los aseguradores tras cualquier incidente de navegación o lesión de la tripulación.
Las responsabilidades medioambientales están reguladas por estrictos tratados internacionales, principalmente el MARPOL y el Convenio sobre Responsabilidad Civil (CLC) por daños debidos a la contaminación por hidrocarburos. Los clubes de P&I emiten documentación vital, como el Certificado de Responsabilidad Financiera (COFR), que garantiza que el buque cuenta con respaldo suficiente para cubrir los límites legales de contaminación. Sin estos certificados respaldados por los aseguradores, los buques tienen legalmente prohibida la entrada a los principales puertos internacionales.
Las responsabilidades sobre el bienestar de la tripulación están igualmente estandarizadas por acuerdos laborales mundiales. El Convenio sobre el Trabajo Marítimo de 2006 (MLC) está en vigor en países que representan más del 97% del tonelaje bruto de la flota mundial (ILO, 2026). Los clubes de P&I exigen el estricto cumplimiento de las disposiciones del MLC relativas a la repatriación de los marinos, la atención médica y las condiciones de empleo, interviniendo para cubrir los costes cuando los armadores se enfrentan a un impago financiero.
Comparación de las coberturas de H&M y P&I: ¿Cuáles son las diferencias?
Comprender el límite entre la protección de los activos físicos y la cobertura de responsabilidad civil frente a terceros es esencial para los compradores técnicos y los gestores de flotas. El seguro de H&M se coloca normalmente en el mercado comercial a través de sindicatos, mientras que el de P&I lo proporcionan asociaciones mutuas propiedad de los armadores. La siguiente tabla resume las principales diferencias entre estos dos componentes fundamentales del seguro marítimo.
| Criterio | Casco y maquinaria (H&M) | Protección e indemnización (P&I) |
|---|---|---|
| Enfoque principal | Daños físicos al buque y la maquinaria. | Responsabilidades ante terceros y riesgos operativos. |
| Tipo de proveedor | Sindicatos comerciales y aseguradoras corporativas. | Clubes mutuos (miembros del Grupo Internacional). |
| Coberturas clave | Colisiones, varadas, averías de motores, incendios. | Daños a la carga, contaminación, lesiones de la tripulación, remoción de restos. |
| Desencadenante de la reclamación | Pérdida o daño físico directo al activo. | Responsabilidad legal ante un tercero derivada de las operaciones. |
| Base de la prima | Prima fija basada en el valor acordado del activo. | Derramas anticipadas con posibilidad de derramas suplementarias. |

Mientras que el seguro de H&M cubre los costes de reparación física tras una colisión, el club de P&I gestiona las reclamaciones de responsabilidad resultantes del otro buque, los propietarios de la carga o las partes lesionadas. Navegar por la intersección de estas pólizas durante un siniestro grave requiere gestores de siniestros experimentados que comprendan las franquicias y exclusiones específicas de ambos marcos. Organizaciones como BIMCO proporcionan cláusulas contractuales estandarizadas que ayudan a los armadores a alinear las responsabilidades de su contrato de fletamento con su cobertura de P&I.
¿Cómo preparar un buque para las inspecciones de suscripción?
Los aseguradores exigen con frecuencia inspecciones de condición independientes para el tonelaje más antiguo, buques que cambian de propietario o flotas con un historial de siniestralidad en deterioro. Una inspección fallida puede resultar en la cancelación inmediata de la cobertura, el aumento de las franquicias o la imposición de estrictas garantías operativas. Los superintendentes técnicos deben preparar sistemáticamente el buque para demostrar altos estándares de mantenimiento y el cumplimiento normativo.
- Revisar los registros de clase. Asegúrese de que todos los certificados estatutarios sean válidos, que los registros sinópticos continuos estén actualizados y que no existan condiciones de clase vencidas.
- Realizar inspecciones internas. Utilice una lista de verificación exhaustiva para la inspección de condición del buque con el fin de identificar y rectificar defectos menores antes de que llegue el inspector oficial.
- Probar la maquinaria crítica. Verifique la disponibilidad operativa de las bombas de contraincendios de emergencia, el aparato de gobierno, los dispositivos de salvamento y los generadores de emergencia.
- Organizar la documentación. Prepare el último libro registro de hidrocarburos, los registros del PMS, los diarios de navegación y los registros de horas de descanso para su revisión inmediata en el puente.
- Informar a la tripulación. Asegúrese de que el capitán y el jefe de máquinas estén preparados para analizar con seguridad los procedimientos operativos, los protocolos de gestión de la seguridad y el mantenimiento reciente.

Para los operadores de buques tanque, los resultados del vetting también influyen en gran medida en las evaluaciones de riesgos de los aseguradores marítimos. SIRE 2.0 se convirtió en el estándar obligatorio de vetting para buques tanque el 2 de septiembre de 2024, reemplazando al VIQ7 (OCIMF, 2024). Alinear las preparaciones de la inspección de condición con los requisitos del SIRE 2.0 crea un estándar unificado de excelencia a bordo, satisfaciendo tanto a los fletadores como a los aseguradores simultáneamente.
Hable sobre seguros marítimos con Trident Maritime
Navegar por las complejidades de la transferencia de riesgos marítimos requiere una profunda experiencia técnica y una estricta alineación normativa. Trident Maritime proporciona un apoyo integral a los armadores, garantizando que los buques cumplan con los rigurosos estándares exigidos por las clases de la IACS, los Estados de abanderamiento y los clubes de P&I. Nuestros equipos con certificación ISO 9001/14001/45001 en Odesa, Hamburgo, Dubái y Hong Kong operan 24/7 para mantener el cumplimiento de la flota y la preparación operativa. Para una conversación confidencial, póngase en contacto con info@trident-maritime.com o visite nuestra página de contactos.
Preguntas frecuentes
¿Qué cubre el seguro marítimo para los buques de carga?
El seguro marítimo cubre un amplio espectro de riesgos para los buques de carga comerciales, dividiéndose principalmente en casco y maquinaria (H&M) para los daños a los activos físicos y protección e indemnización (P&I) para las responsabilidades frente a terceros. La cobertura se extiende a colisiones, averías de los motores, daños a la carga, lesiones de los tripulantes, contaminación ambiental y remoción de restos, sujeta a las condiciones de la póliza y a las garantías de mantenimiento de la clase.
¿Cómo afecta el código ISM a la validez del seguro marítimo?
El cumplimiento del código ISM es una garantía fundamental en las pólizas de seguros marítimos modernas. Los aseguradores exigen que los buques mantengan un Certificado de Gestión de la Seguridad (SMC) válido y que la empresa operadora posea un Documento de Cumplimiento (DOC). Si un incidente es causado por fallos sistemáticos del SMS, los aseguradores pueden denegar la reclamación alegando innavegabilidad.
¿Cuál es la diferencia entre el seguro marítimo de H&M y el de P&I?
El seguro de H&M protege al armador contra los daños físicos al buque y su maquinaria, y suele ser proporcionado por sindicatos de aseguradores comerciales. El seguro de P&I cubre las responsabilidades frente a terceros derivadas de las operaciones del buque, como la contaminación, las reclamaciones por la carga y las lesiones de los tripulantes. El P&I suele ser proporcionado por asociaciones mutuas conocidas como clubes de P&I.
¿Cómo influyen las sociedades de clasificación en las primas de los seguros marítimos?
Las sociedades de clasificación dictan las normas técnicas para la navegabilidad del buque. Los aseguradores se basan en los registros de clase de la IACS para evaluar el riesgo; los buques con historiales de inspección limpios y sin condiciones de clase pendientes reciben primas favorables. Por el contrario, los buques con mantenimiento aplazado o intervenciones frecuentes de la clase se enfrentan a costes más elevados o a estrictas garantías operativas.
¿Cuáles son las exclusiones estándar en una póliza de seguro marítimo?
Las exclusiones estándar en los seguros marítimos suelen incluir las pérdidas causadas por el desgaste normal, el vicio propio, la conducta dolosa del asegurado y los retrasos. Además, a menos que se endosen específicamente, los daños resultantes de guerras, huelgas, terrorismo y contaminación radiactiva están excluidos y requieren una cobertura separada de riesgos de guerra o una cobertura especializada.
¿Cómo afecta el OCIMF SIRE 2.0 al seguro marítimo de los buques tanque?
Los resultados del vetting SIRE 2.0 proporcionan a los aseguradores un conocimiento profundo de la calidad operativa y el rendimiento del factor humano de un buque tanque. Unos resultados de vetting sistemáticamente deficientes indican un riesgo elevado, lo que puede dar lugar a un aumento de las primas de P&I o a la exigencia de inspecciones de condición (condition surveys) independientes. Un sólido cumplimiento del SIRE 2.0 demuestra a los aseguradores una gestión de riesgos proactiva.
Contacte con Trident Maritime
¿Necesita una consulta o propuesta? Póngase en contacto a través de cualquiera de los siguientes canales: respondemos en el plazo de un día laborable.
- Teléfono: +380487373735
- Correo electrónico: info@trident-maritime.com